Načítám ukázku…
Modelový příklad — smyšlená nemovitost, přesně spočtené vstupy. Není to tržní nabídka ani ověřený rozbor konkrétního bytu.
Veřejná ukázka
Modelový rozbor výstupu
Právě prohlížíte: Investiční rentgen (999 Kč) · 8 stran A4
Náhledy stran z automatického PDF
Shrnutí výsledků· s. 1
Vstupy a rozpočet· s. 2
Scénáře· s. 4
Citlivost· s. 6
Shrnutí
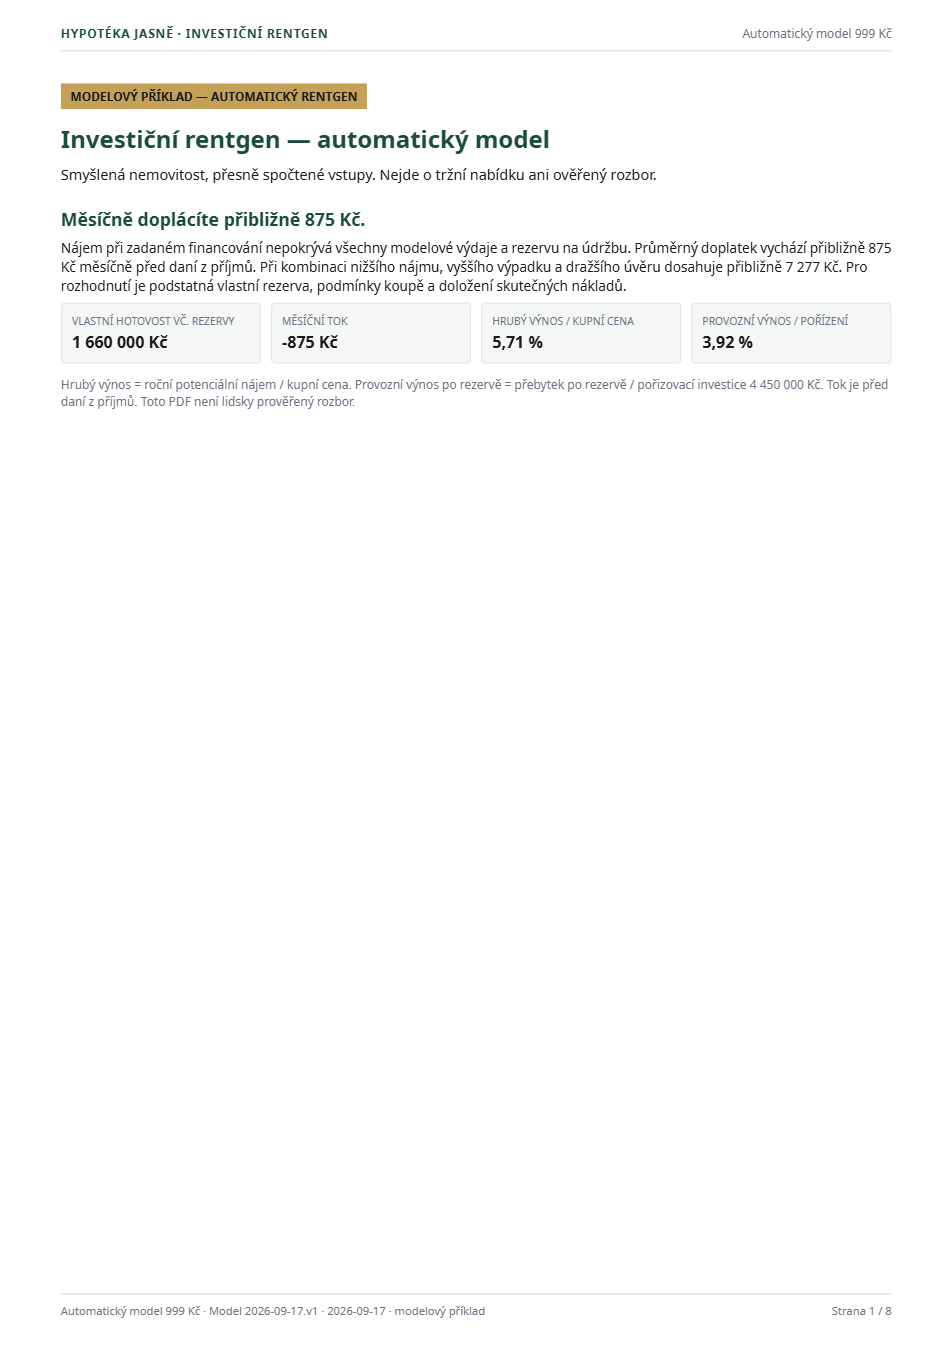
Měsíčně doplácíte přibližně 875 Kč.
Nájem při zadaném financování nepokrývá všechny modelové výdaje a rezervu na údržbu. Průměrný doplatek vychází přibližně 875 Kč měsíčně před daní z příjmů. Při kombinaci nižšího nájmu, vyššího výpadku a dražšího úvěru dosahuje přibližně 7 277 Kč. Pro rozhodnutí je podstatná vlastní rezerva, podmínky koupě a doložení skutečných nákladů.
Vlastní hotovost vč. rezervy
1 660 000 Kč
Měsíční tok
-875 Kč
Hrubý výnos z kupní ceny
5,71 %
Provozní výnos z pořízení
3,92 %
Hrubý výnos = roční potenciální nájem / kupní cena. Provozní výnos po rezervě = přebytek po rezervě / pořizovací investice 4 450 000 Kč. Tok je před daní z příjmů.
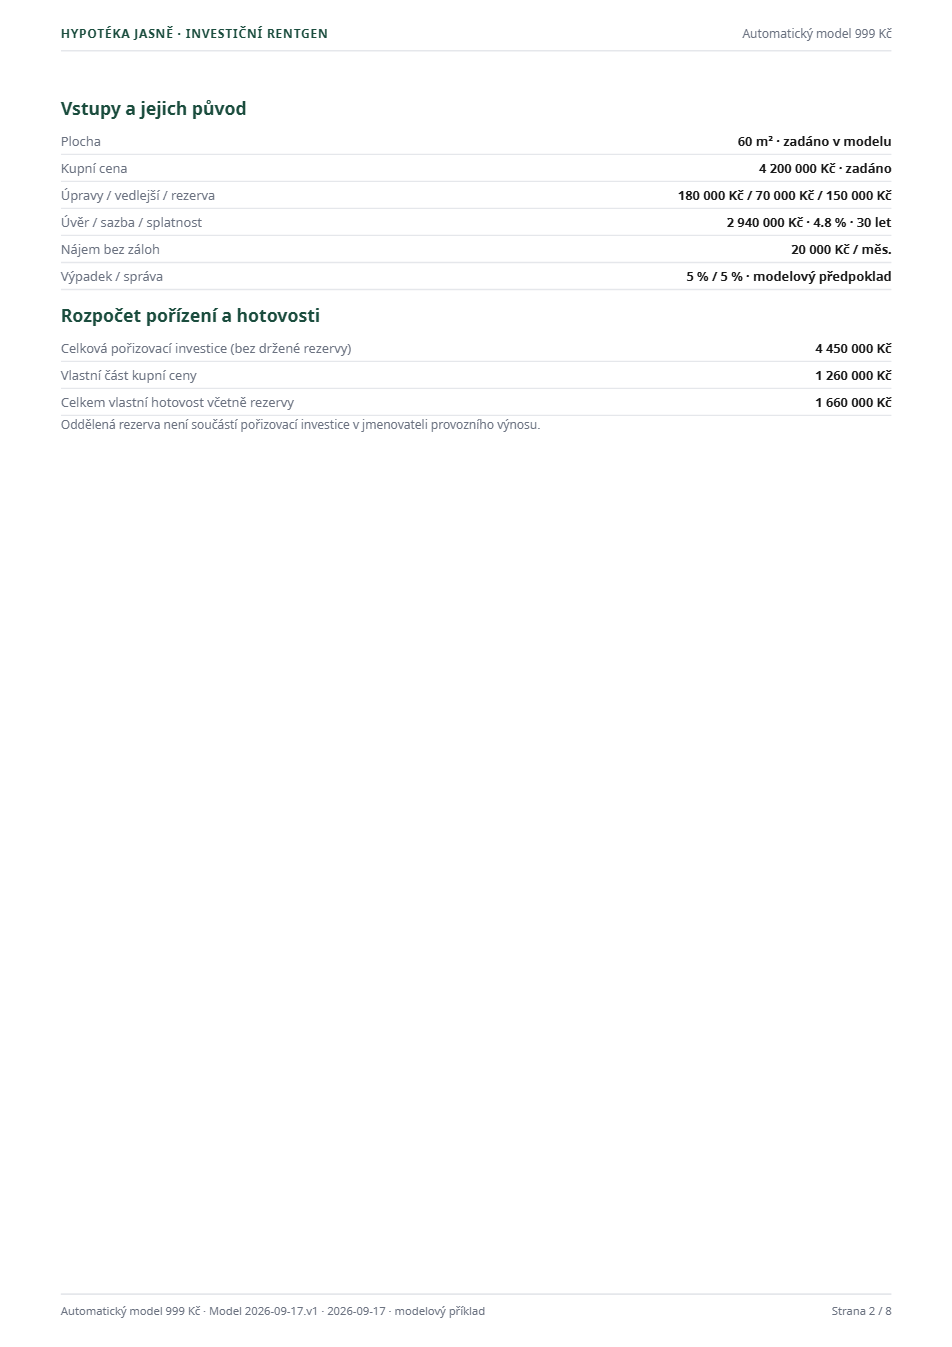
Vstupy
- Plocha
- 60 m²
- Kupní cena
- 4 200 000 Kč
- Úpravy a vybavení
- 180 000 Kč
- Vedlejší náklady
- 70 000 Kč
- Úvěr
- 2 940 000 Kč
- Sazba / splatnost
- 4.8 % · 30 let
- Nájem bez záloh / měs.
- 20 000 Kč
- Výpadek / správa
- 5 % / 5 %
Náklady a rozpočet vstupu
Celková pořizovací investice 4 450 000 Kč nezahrnuje drženou rezervu 150 000 Kč.
Kolik vlastní hotovosti je potřeba? · Kč · Při pořízení
Sloupec ukazuje vlastní část kupní ceny, úpravy, vedlejší náklady a drženou rezervu.
Předpoklady: Kupní cena 4 200 000 Kč · úvěr 2 940 000 Kč
- Vlastní část kupní ceny: 1 260 000 Kč
- Úpravy: 180 000 Kč
- Vedlejší: 70 000 Kč
- Oddělená hotovostní rezerva: 150 000 Kč
- Celkem vlastní hotovost: 1 660 000 Kč
Měsíční výsledek
Měsíčně doplácíte přibližně 875 Kč.
Jak vzniká měsíční výsledek? · Kč/měs. · Počáteční stav
Jednotlivé odpočty vedou od nájemného k částce, kterou investor doplácí nebo která mu zbývá.
Předpoklady: nájem 20 000 Kč · výpadek 5 % · sazba 4.8 %
Tabulka vodopádu
| Položka | Kč / měs. |
|---|---|
| Nájem | 20 000 Kč |
| Výpadek | -1 000 Kč |
| Správa | -950 Kč |
| Náklady na dům | -2 000 Kč |
| Pojištění | -300 Kč |
| Daň z nemovitých věcí | -200 Kč |
| Rezerva na údržbu | -1 000 Kč |
| Splátka úvěru | -15 425 Kč |
| Peněžní tok | -875 Kč |
Výsledek: -875 Kč / měs. před daní z příjmů
Scénáře
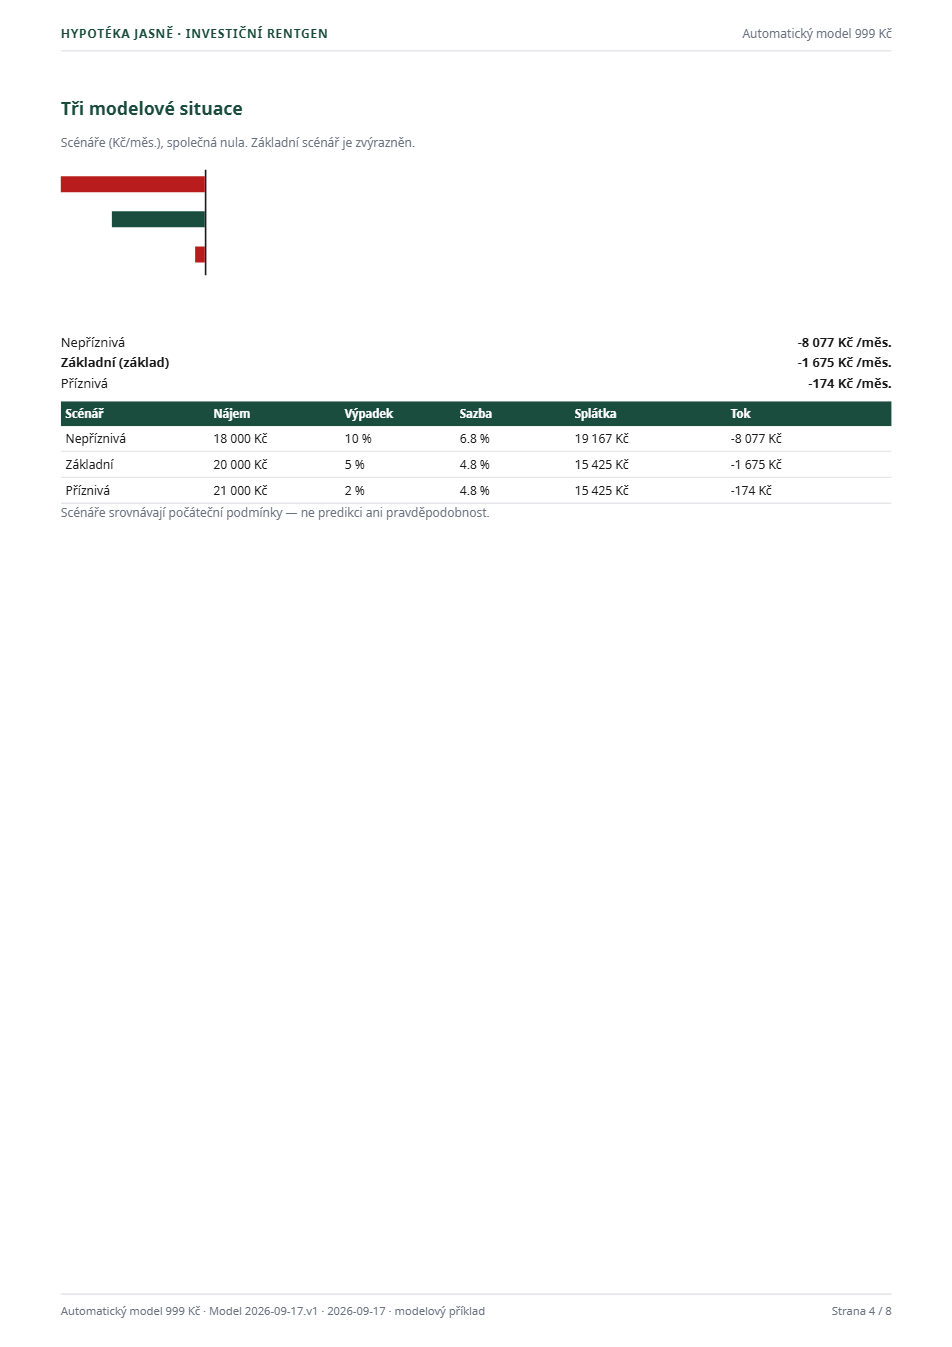
Srovnání různých počátečních podmínek — ne predikce ani pravděpodobnost. Fixované: správa 5 %, úvěr 2 940 000 Kč, splatnost 360měsíců.
Nepříznivá
Nájem 18 000 Kč · výpadek 10 % · sazba 6,8 %
-7 277 Kč/měs.
ZákladníZáklad
Nájem 20 000 Kč · výpadek 5 % · sazba 4,8 %
-875 Kč/měs.
Příznivá
Nájem 21 000 Kč · výpadek 2 % · sazba 4,8 %
626 Kč/měs.
Jak dopadnou tři možné vstupní podmínky? · Kč/měs. · Počáteční stav
Pruhy porovnávají měsíční výsledek; nejde o předpověď ani pravděpodobnost.
Předpoklady: úvěr 2 940 000 Kč · splatnost 30 let · správa a náklady podle zvoleného balíčku
Detailní tabulka scénářů
| Scénář | Nájem | Výpadek | Sazba | Splátka | Tok / měs. |
|---|---|---|---|---|---|
| Nepříznivá | 18 000 Kč | 10 % | 6.8 % | 19 167 Kč | -7 277 Kč |
| Základní | 20 000 Kč | 5 % | 4.8 % | 15 425 Kč | -875 Kč |
| Příznivá | 21 000 Kč | 2 % | 4.8 % | 15 425 Kč | 626 Kč |
Citlivost: nájem versus sazba
Buňky = měsíční peněžní tok (Kč). Zelená jen nad nulou. Výpadek a správa zůstávají jako v základním modelu.
Nájem ↓ / Sazba →
3,8 %
4,8 %
5,8 %
6,8 %
18 000 Kč
-954 Kč
-2 680 Kč
-4 506 Kč
-6 422 Kč
19 000 Kč
-52 Kč
-1 778 Kč
-3 603 Kč
-5 519 Kč
20 000 Kč
851 Kč
-875 Kčaktuální
-2 701 Kč
-4 617 Kč
21 000 Kč
1 753 Kč
27 Kč
-1 798 Kč
-3 714 Kč
22 000 Kč
2 656 Kč
930 Kč
-896 Kč
-2 812 Kč
Jak nájem a sazba mění měsíční výsledek? · Kč/měs. · Počáteční stav
Zlatý rámeček označuje základní kombinaci nájmu 20 000 Kč a sazby 4,8 %.
Předpoklady: výpadek 5 % · správa 5 % · ostatní vstupy beze změny
Financování — prvních 12 měsíců
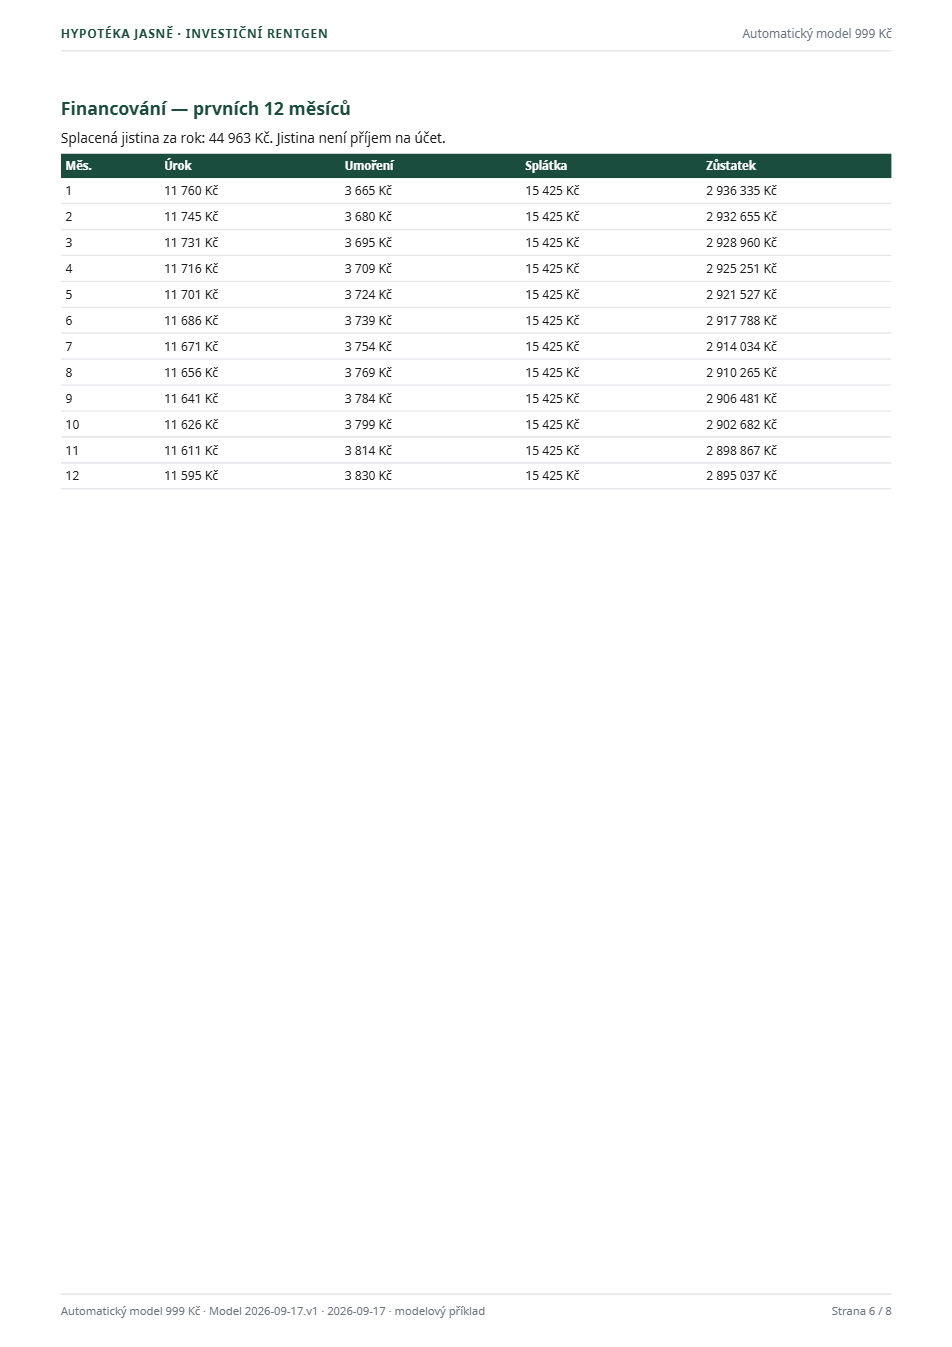
Splacená jistina za 12 měsíců: 44 963 Kč. Jistina není peněžní příjem na účet.
Tabulka amortizace
| Měsíc | Úrok | Umoření | Splátka | Zůstatek |
|---|---|---|---|---|
| 1 | 11 760 Kč | 3 665 Kč | 15 425 Kč | 2 936 335 Kč |
| 2 | 11 745 Kč | 3 680 Kč | 15 425 Kč | 2 932 655 Kč |
| 3 | 11 731 Kč | 3 695 Kč | 15 425 Kč | 2 928 960 Kč |
| 4 | 11 716 Kč | 3 709 Kč | 15 425 Kč | 2 925 251 Kč |
| 5 | 11 701 Kč | 3 724 Kč | 15 425 Kč | 2 921 527 Kč |
| 6 | 11 686 Kč | 3 739 Kč | 15 425 Kč | 2 917 788 Kč |
| 7 | 11 671 Kč | 3 754 Kč | 15 425 Kč | 2 914 034 Kč |
| 8 | 11 656 Kč | 3 769 Kč | 15 425 Kč | 2 910 265 Kč |
| 9 | 11 641 Kč | 3 784 Kč | 15 425 Kč | 2 906 481 Kč |
| 10 | 11 626 Kč | 3 799 Kč | 15 425 Kč | 2 902 682 Kč |
| 11 | 11 611 Kč | 3 814 Kč | 15 425 Kč | 2 898 867 Kč |
| 12 | 11 595 Kč | 3 830 Kč | 15 425 Kč | 2 895 037 Kč |
Cenové podmínky modelu
- Nájem pro nulový tok: 20 970 Kč / měs.
- Cenová hranice nulového toku při úvěru 70 % kupní ceny: 3 961 709 Kč
Není to tržní ocenění, garantovaná nákupní cena ani osobní doporučení. Úvěr se v tomto výpočtu mění s 70 % kupní ceny. Tok je před daní z příjmů.
Podklady a rizika
Rozsah výstupu za 999 Kč: rozpočet hotovosti, cash flow, scénáře, citlivost, bod zvratu a PDF (8 stran) z vašich čísel a modelových předpokladů. Automatický výklad — bez dohledání nabídek a bez rozboru dokumentů.
Přepněte na výstup za 4 990 Kč, abyste viděli zjištění z podkladů, veřejné srovnání a likviditní scénáře (16 stran PDF).
Metodika
- Verze modelu: 2026-09-17.v1
- Anuita z jistiny, sazby a splatnosti; provozní přebytek po rezervě = inkasovaný nájem − správa − ostatní roční náklady (42 000 Kč v tomto příkladu).
- Poměr úvěru ke kupní ceně není automaticky bankovní LTV. Model nevyslovuje závěr o schválení úvěru.
- V modelu není daň z příjmů, poplatky za úvěr, výnos rezervy ani náklady prodeje.